No, perché vige il principio di divieto della doppia imposizione, per cui la stessa imposta non può essere applicata più volte in dipendenza dello stesso presupposto, neppure nei confronti di soggetti diversi, salvo i casi espressamente previsti per Legge.
In tali casi, tuttavia, la “doppia imposizione” può essere neutralizzata o mitigata dal meccanismo del credito d’imposta che consente di portare in detrazione dall’imposta dovuta a San Marino le imposte versate all’estero a titolo definitivo sui medesimi redditi.
In ambito di fiscalità internazionale, inoltre, è necessario sottolineare anche il fondamentale ruolo svolto dagli Accordi per evitare le doppie imposizioni sottoscritti tra gli Stati che consentono di regolamentare la potestà impositiva e che, se più favorevoli al contribuente, prevalgono sulle Leggi interne.
L’imposta è dovuta per anno solare (1° gennaio-31 dicembre).
La Legge prevede una serie di casi (“redditi esenti”) per cui non è dovuta l’imposta IGR, di seguito riepilogati:
- I redditi percepiti da agenti diplomatici e consolari di Stati esteri, nonché da funzionari internazionali;
- I redditi derivanti dalle costruzioni accessorie ai terreni utilizzati per il ricovero del bestiame, la conservazione dei prodotti e delle macchine per la coltivazione;
- Le indennità percepite per cariche elettive e funzioni pubbliche;
- I redditi derivanti da terreni in precedenza improduttivi, per un periodo di 10 anni dalla prima produzione;
- Le indennità percepite da soggetti che prestano servizio volontario nei Corpi Uniformati sammarinesi e nelle pubbliche bande musicali nonché quelle percepite da atleti di interesse nazionali che conseguono primari risultati agonistici;
- Le borse di studio;
- Gli assegni familiari;
- La pensione sociale;
- I proventi derivanti dalla sorte o da giochi di abilità;
- I redditi catastali da fabbricati e terreni fino a € 2.000;
- I gettoni corrisposti a titolo di formazione professionale;
- I contributi ed i rimborsi spese fino a € 5.000 erogati ad atleti non professionisti del Comitato Olimpico Nazionale Sammarinese e dalle federazioni ed associazioni affiliate;
- Gli assegni periodici per il mantenimento dei figli;
- Le plusvalenze derivanti dalle cripto attività fino a € 2.000.
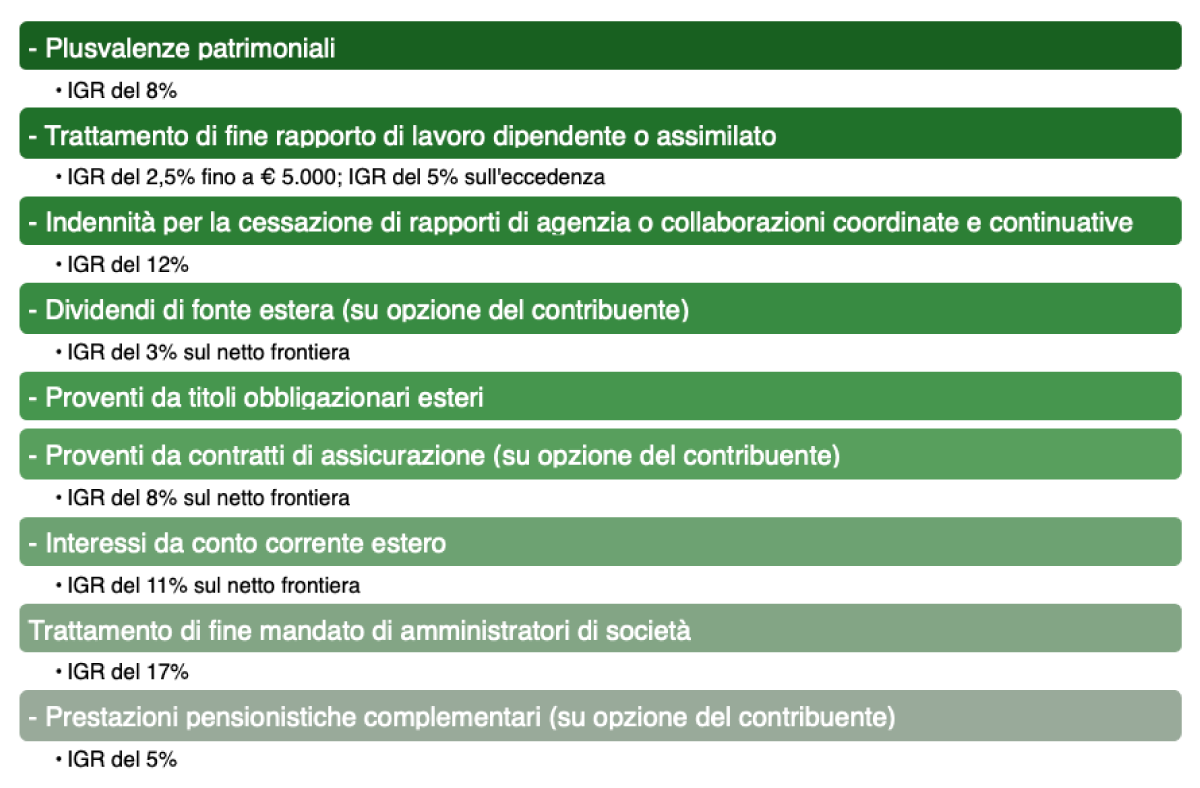
- Redditi soggetti ad imposizione separata
In deroga al principio generale per cui l’imposta IGR è dovuta sul “reddito complessivo” prodotto dal contribuente, la Legge prevede altresì una serie di casi per cui l’imposta IGR è dovuta separatamente per singolo reddito, come di seguito riepilogato: